Analyse de la taille du marché photovoltaïque national et des scénarios d'application
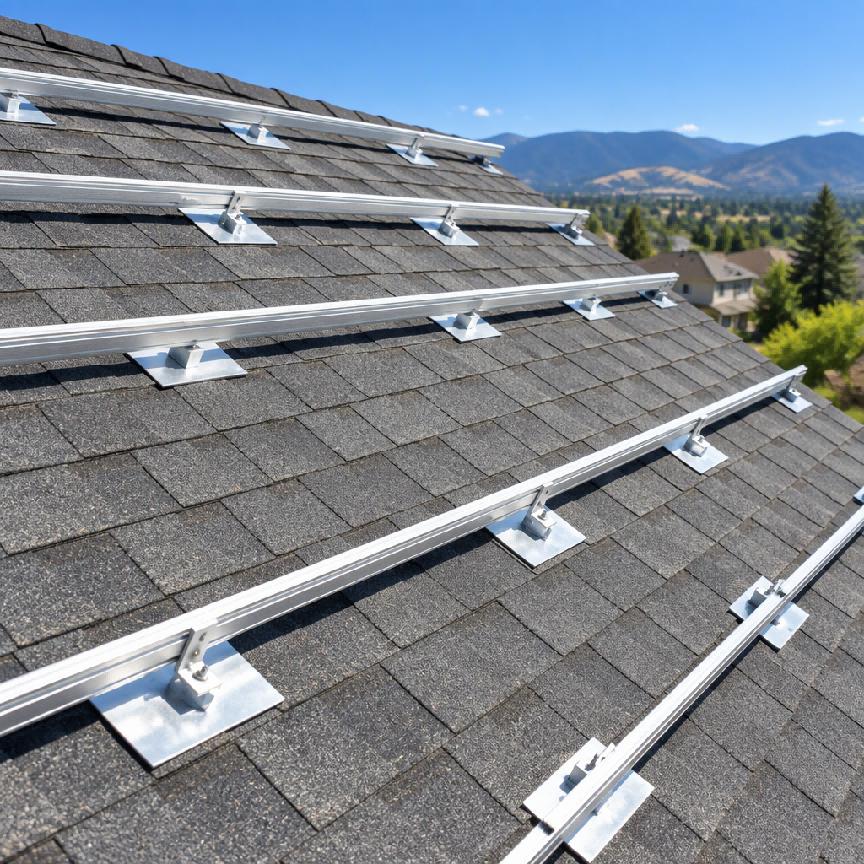
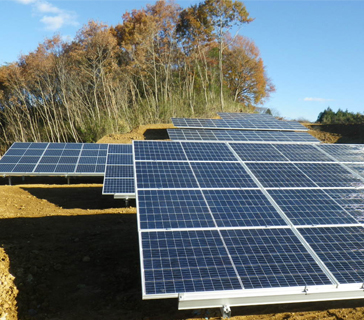
1. chaîne industrielle (1) En amont : polysilicium et plaquettes de silicium Le polysilicium est le maillon le plus en amont de la chaîne industrielle photovoltaïque et la matière première de base pour la fabrication de matériaux en silicium monocristallin et multicristallin. Dans le secteur des plaquettes de silicium, Jiangji Green Energy et Zhonghuan Semiconductor ont dominé avec succès la structure de l'offre du marché grâce à des investissements constants dans l'innovation technologique, à l'optimisation continue des processus de production et à la promotion active de stratégies d'expansion des capacités. Leurs produits sont non seulement largement utilisés sur le marché intérieur, mais également exportés vers de nombreux pays et régions. En matière de technologie des plaquettes de silicium, les plaquettes de grande taille et les plaquettes minces constituent les principales tendances de développement. Les plaquettes de silicium de grande taille de 182 mm et 210 mm sont devenues le marché dominant, avec une part de marché dépassant 95 %. Parallèlement, avec le développement des technologies de cellules de type N telles que TOPCon et HIT, la demande de plaquettes de silicium de type N croît rapidement, et leur part de marché devrait dépasser 50 % en 2025. Figure : Production mensuelle nationale de polysilicium (10 000 tonnes) Graphique : Tendance des prix des plaquettes de silicium (2) Midstream : cellules et composants de batterie Les cellules solaires sont un élément clé de la filière photovoltaïque et leur rendement de conversion a un impact direct sur la performance de production d'électricité des systèmes photovoltaïques. Actuellement, les principales technologies de cellules solaires disponibles sur le marché sont les technologies PERC, TOPCon, HJT et xBC. Les limites supérieures théoriques du rendement de conversion varient selon les filières technologiques : PERC est de 24,5 %, TOPCon de 28,7 %, HJT de 28,5 % et xBC de 29,1 %. En termes de rendement de conversion en production de masse, PERC est d'environ 24 %, TOPCon d'environ 26 %, HJT d'environ 26 % et xBC d'environ 27 %. Figure : Comparaison des processus cellulaires (3) En aval : intégration et application du système Le segment aval comprend principalement les services d'intégration, d'installation, d'exploitation et de maintenance des systèmes photovoltaïques. Avec la baisse continue du coût des systèmes photovoltaïques, les applications se diversifient : des grandes centrales électriques au sol au photovoltaïque décentralisé, en passant par le photovoltaïque intégré au bâtiment (BIPV) et le photovoltaïque hydraulique et le photovoltaïque pour les transports, créant ainsi un paysage applicatif diversifié. Fin mars 2025, la capacité de production d'électricité photovoltaïque installée en Chine a atteint 945 millions de kilowatts, soit une augmentation de 43,4 % en glissement annuel, dont 534 millions de kilowatts de production centralisée et 411 millions de kilowatts de production...
Lire la suite
 français
 English
 Deutsch
 русский
 español
 português
 Nederlands
 العربية
 日本語
 한국의







 assurance qualité
 après-vente sans souci


 IPv6 network supported
 un service en ligne


